/ 备件明细 / 发票漏项
备件装箱但发票没有单独列项时怎样处理
供应商常把螺丝、密封圈、线缆、工具或易损件顺手放进主机包装,认为数量少、没有单独收费就不必列入发票。到了报关、查验或仓库收货环节,这些“好意”可能变成无法解释的货物差异。
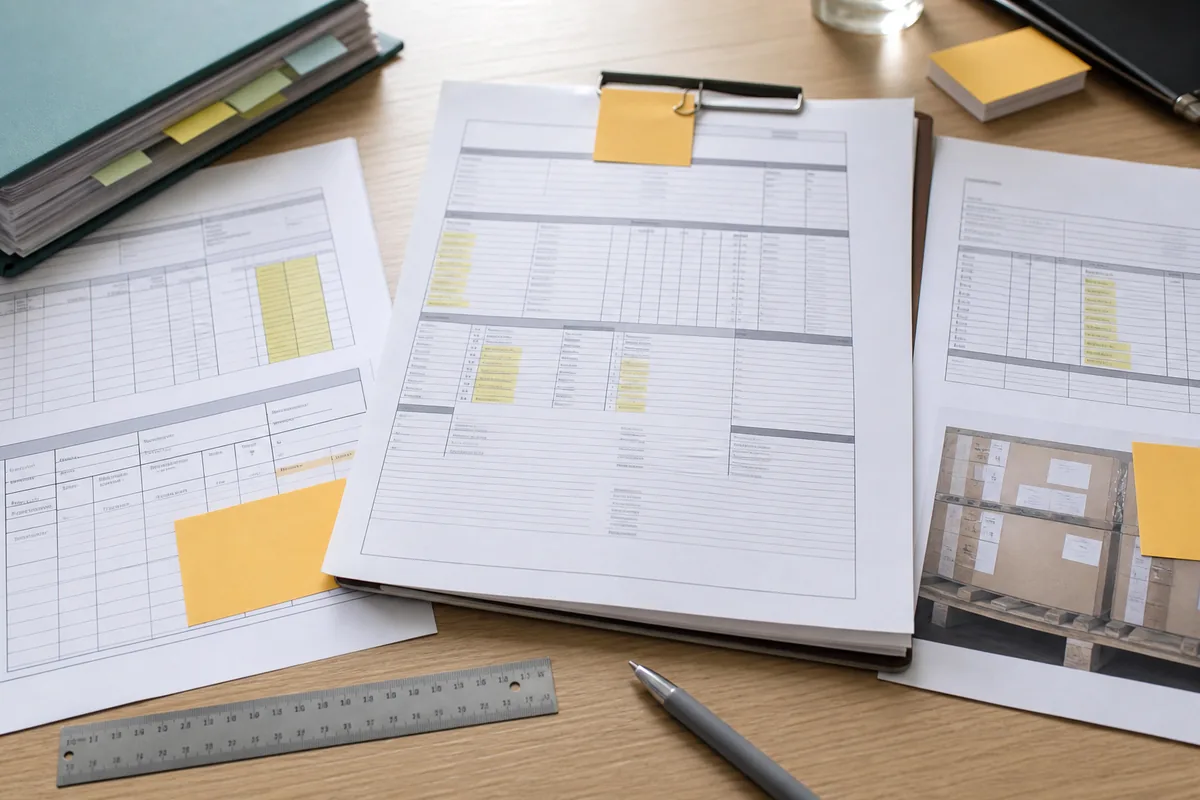
先确认箱内究竟有什么
要求供应商提供备件名称、料号、材料或功能、数量、适配主机、单件重量、原产地、包装位置和照片。不要接受“免费小配件若干”这样的汇总。
把实物清单与采购单、BOM、售后约定和装箱照片比较,判断它是合同内标准附件、备用耗材、安装工具、保修件、样品还是供应商临时赠品。身份不同,文件处理也不同。
装箱单不能代替商业发票
Trade.gov 说明,出口装箱单比普通国内装箱单更详细,会列出包装、数量、描述和重量;但它不是商业发票的替代文件。同时,商业发票应反映装箱单中的信息。
因此,装箱单列了备件而商业发票完全看不到,并不等于已经解决。进口商和报关行需要判断是增加单独发票行、在主商品行内明确包含,还是使用目的国接受的补充说明。
哪些备件通常值得单独列项
具有独立料号、可单独销售、与主机税号可能不同、受许可或监管、原产地不同、数量明显超出合理随附范围,或者价值较高的备件,通常更需要清晰独立记录。
即便税号和主机相同,也应让文件能够解释数量与价值。是否合并申报由进口地规则和报关专业人员决定,不应由供应商为了“省事”自行省略。
没有单独收费也要说明价值
免费随附不代表海关价值必然为零。WTO 海关估价体系在没有可接受交易价格时设有其他估价方法;具体采用哪种依据,需要按进口地规定和真实交易确定。
可以记录同类备件销售价、成本、分摊价值或其他获准依据,并在文件中区分客户应付金额与海关申报价值。不要为了让总价保持不变就把备件写成 0.00 而没有解释。
修订文件要形成版本链
若货物尚未离厂,优先让供应商修订商业发票和装箱单,并同步给买方、货代和报关行。修订记录写明新增备件不改变或如何改变订单应付总额。
若货物已经提走或申报草稿已经制作,先暂停最终确认,由报关行判断需要更换发票、增加补充页还是更正申报。保留原版、修订版、批准人和发送时间。
检查包装和运输影响
新增备件可能改变件数、净重、毛重、危险品属性、磁性或电池声明。箱号和包装位置应能让查验人员找到,而不是在多箱货物中随机塞放。
备件包含油液、化学品、电池或无线模块时,不要仅按“附件”处理;应由运输和产品合规人员确认标签、包装和运输限制。
仓库收货不能只收主机
收货清单应建立独立备件数量,按料号、箱号和照片核对。主机入库但备件没有记录,售后团队日后无法判断零件是否随货到达。
备件是交给客户、放入售后库存还是随主机安装,应在订单关闭前确定。短少或错装及时回传供应商,不要等客户索赔时才检查。
在网站上说明“包含什么”
制造企业网站建设中的产品页可以用“包装清单”明确主机、标准附件和可选备件,减少客户把选配件理解为默认包含。
外贸独立站与内容优化应让网页、报价单、说明书和下载资料使用相同料号与名称,避免销售文案和出货文件两套口径。
SEO/GEO 不用模糊附件词
SEO/GEO 优化可以围绕具体备件和应用场景建立内容,但不能用 accessories included 概括所有包装内容。结构化数据中的套装信息也应与真实销售配置一致。
AI 用于发现漏项
企业 AI 与数字化流程可以比对采购单、BOM、装箱单、商业发票和收货记录,提示料号、数量或重量缺口。
AI 不能自行决定是否合并发票行、采用哪个税号或填写什么海关价值,最终文件仍需责任人确认。
备件漏项核对表
| 实物身份 | 名称、料号、功能、数量、主机、原产地和包装位置 |
|---|---|
| 文件位置 | 采购单、BOM、发票行、装箱单、箱号和照片 |
| 价值申报 | 是否收费、价值依据、税号讨论和进口方批准 |
| 收货闭环 | 仓库实收、库存用途、短少处理和客户交付 |
货物离厂前
- 每项备件有可识别的名称、料号和数量。
- 商业发票与装箱单对备件的描述能够互相解释。
- 无偿随附与海关价值已经分开处理。
- 重量、包装及危险品属性已经复核。
- 货代、报关行和仓库收到同一修订版本。
- 备件收货、库存和客户交付责任已经明确。
本文参考资料
- U.S. International Trade Administration:Common Export Documents商业发票与出口装箱单的用途、字段及信息对应关系。
- U.S. International Trade Administration:Commercial Invoice商业发票在进出口清关和税费评估中的作用。
- U.S. Customs and Border Protection:Commercial Invoice Requirements美国进口发票对描述、数量和价值或近似价值的要求;仅用于美国法域参考。
- World Trade Organization:Customs Valuation交易价格不可用时的估价方法与基本边界。